Domain panaderia.de kaufen?
Wir ziehen mit dem Projekt
panaderia.de um.
Sind Sie am Kauf der Domain
panaderia.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain panaderia.de kaufen?
Was sind die unterschiedlichen Methoden, um Backwaren wie Brot, Kuchen und Gebäck herzustellen?
Die verschiedenen Methoden zur Herstellung von Backwaren umfassen das Kneten von Teig, das Gehenlassen des Teigs, das Formen und Backen. Einige Backwaren erfordern auch spezielle Techniken wie das Schichten von Blätterteig oder das Aufschlagen von Eiweiß für luftige Konsistenzen. Die Wahl der Methode hängt von der Art des Gebäcks, der gewünschten Textur und dem Geschmack ab. **
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
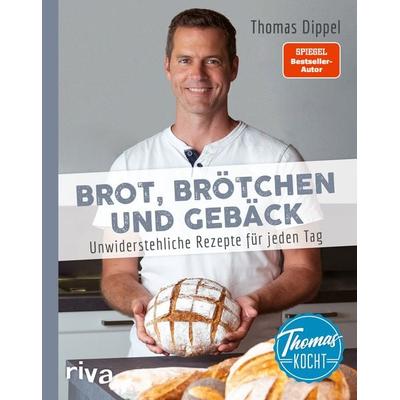
Dippel, Thomas: Thomas kocht: Brot, Brötchen und GebäckThomas kocht: Brot, Brötchen und Gebäck , Unwiderstehliche Rezepte für jeden Tag. Brot einfach selbst backen. Mit vielen Tipps und Backanleitungen , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20211116, Produktform: Leinen, Autoren: Dippel, Thomas, Seitenzahl/Blattzahl: 176, Themenüberschrift: COOKING / Courses & Dishes / Bread, Keyword: Backbuch; Backrezepte; Brot backen; Brot backen für Einsteiger; Brot selber machen; Brotbackbuch; Brotrezepte; Brötchen backen; Hefeteig; Sauerteig; Thomas kocht Youtube; einfache und schnelle Rezepte, Fachschema: Backen / Brot~Brot~Backen / Gebäck~Gebäck - Keks - Kleingebäck - Plätzchen - Macaron, Thema: Optimieren, Warengruppe: HC/Backen, Fachkategorie: Brote und Brotherstellung, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Länge: 243, Breite: 195, Höhe: 20, Gewicht: 678, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783745317022 9783745317039, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 264805920,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WMF BAGUETTE Brot-/ButtermesserMit beeindruckender Größe verfügt BAGUETTE über besondere Prägnanz. Die markanten Kerben und erhabenen Oberflächen der Kollektion Baguette verleihen jedem Stück eine plastische Tiefe und setzen stilvolle Akzente.206,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Polar 160Ltr Umluft Kühlvitrine f Desserts Kuchen Brötchen Backwaren GetränkeIdeal für das Präsentieren und Verkaufen von frischen Lebensmitteln, zum Beispiel in Cafés. Effektive und hochwertige Kühlvitrine von Polar Serie G, 4-seitige Glaskonstruktion mit einer gebogenen Glasfront. Ausgestattet mit einer präzisen digitalen Temperaturkontrolle. Ideal für das hygienische Aufbewahren und Präsentieren von Getränken, Desserts und Milchprodukten. Die Vitrine hat auf der Rückseite zwei Schiebetüren für den einfachen Zugang und zur Reinigung. Zwei höhenverstellbare Roste machen es möglich auch große Kuchen oder Flaschen in der Kühlvitrine zu platzieren. Perfekt geeignet für Cafés, Bäckereien, Take-Aways, oder ähnliche Betriebe. Die Displaykühlungen der Serie G von Polar sind auf eine tägliche professionelle Nutzung in anspruchsvollen Umgebungen ausgelegt. Sie verfügen über eine strapazierfähige Konstruktion, bestehen vollständig aus robusten, langlebigen Materialien und sind zuverlässiger und leistungsstärker als Produkte der Serie C. Die Produkte der Serie G arbeiten am besten bei Umgebungstemperaturen bis maximal 32°C. Wo kann die Kühlvitrine eingesetzt werden? Aufgrund ihres stilvollen Designs ist die Kühlvitrine perfekt für den EInsatz in Gästebereichen, um Getränke, Desserts, Kuchen oder hauseigene Spezialitäten auszustellen. Ist die Kühlvitrine zuverlässig? Es handelt sich also um ein sehr zuverlässiges Gerät für professionelle Gastrobetriebe. Ist die Kühlvitrine energieeffizient? Dank ihrer 10mm dicken Isolierung kann die Kühlvitrine auf 2°C bis 12°C eingestellt werden und diese Temperaturen auch bei Umgebungstemperaturen bis 32°C beibehalten. Auch die LED-Innenbeleuchtung ist äußerst energieeffizient. Polar Serie G Kühlvitrine Tischmodell 160L Merk: Polar Kapazität: 160L Dimensions: 68,6(H) x 88,6(B) x 56,8(T)cm Dimensions - external: 686(h) x 886(b) x 568(t)mm Dimensions - insulation: 1cm Material: Edelstahl Energieart: 160W, 230V Refrigerant: R600a Temperaturbereich: 0°C bis 12°C Spannung: 230V Gewicht: 71kg Stecker in Lieferung enthalten: Ja LED-Innenbeleuchtung <span1368,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dippel, Thomas: Thomas kocht: Brot, Brötchen und GebäckThomas kocht: Brot, Brötchen und Gebäck , Unwiderstehliche Rezepte für jeden Tag. Brot einfach selbst backen. Mit vielen Tipps und Backanleitungen , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20211116, Produktform: Leinen, Autoren: Dippel, Thomas, Seitenzahl/Blattzahl: 176, Themenüberschrift: COOKING / Courses & Dishes / Bread, Keyword: Backbuch; Backrezepte; Brot backen; Brot backen für Einsteiger; Brot selber machen; Brotbackbuch; Brotrezepte; Brötchen backen; Hefeteig; Sauerteig; Thomas kocht Youtube; einfache und schnelle Rezepte, Fachschema: Backen / Brot~Brot~Backen / Gebäck~Gebäck - Keks - Kleingebäck - Plätzchen - Macaron, Thema: Optimieren, Warengruppe: HC/Backen, Fachkategorie: Brote und Brotherstellung, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Länge: 243, Breite: 195, Höhe: 20, Gewicht: 678, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783745317022 9783745317039, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 264805920,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die unterschiedlichen Methoden, um Backwaren wie Brot, Kuchen und Gebäck herzustellen?
Die verschiedenen Methoden zur Herstellung von Backwaren umfassen das Kneten von Teig, das Gehenlassen des Teigs, das Formen und Backen. Einige Backwaren erfordern auch spezielle Techniken wie das Schichten von Blätterteig oder das Aufschlagen von Eiweiß für luftige Konsistenzen. Die Wahl der Methode hängt von der Art des Gebäcks, der gewünschten Textur und dem Geschmack ab. **
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
WMF BAGUETTE Brot-/ButtermesserMit beeindruckender Größe verfügt BAGUETTE über besondere Prägnanz. Die markanten Kerben und erhabenen Oberflächen der Kollektion Baguette verleihen jedem Stück eine plastische Tiefe und setzen stilvolle Akzente.206,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Brotbackbuch: 15-Minuten-Blitzrezepte für schnelles, einfaches & gesundes Backen - Brot, Brötchen oder Gebäck ganz simple selber zubereiten ohneDas Brotbackbuch: 15-minuten-blitzrezepte Für Schnelles, Einfaches & Gesundes Backen - Brot, Brötchen Oder Gebäck Ganz Simple Selber Zubereiten Ohne Viel Stress Und Aufwand - Inkl. 5 Bonus E-books, Taschenbuch Von Karl-heinz Bäcker, Edition...12,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.